Anthropic 招股书深度拆解:从 4100 万到半年狂揽 163 亿美元,Claude Code 如何把它变成全球最赚钱的 AI 公司?
美东时间 2026 年 10 月 26 日,硅谷乃至全球资本市场等来了一颗真正的核弹。
由达里奥·阿莫代伊(Dario Amodei)与丹妮拉·阿莫代伊(Daniela Amodei)兄妹创立的 AI 巨头 Anthropic,正式向美国证券交易委员会(SEC)公开递交了 Form S-1 招股说明书,申请在纳斯达克全球精选市场挂牌上市,股票代码定为:ANT。由高盛与摩根士丹利担任主承销商,市场预计其 IPO 目标估值直奔 1.5 万亿至 2 万亿美元(今年 5 月其完成 650 亿美元 H 轮融资时,投后估值已达 9650 亿美元)。
在招股书公开之前,科技圈和华尔街一直有一个争论不休的谜题:同样是烧掉几百亿美金买算力的大模型巨头,为什么其他家还在为“怎么把大模型卖出钱”发愁,唯独 Anthropic 的收入像坐了火箭一样垂直起飞?
当你翻开这份厚达数百页的 S-1 招股书,看到里面首次披露的财务底牌和收入结构时,所有谜团瞬间水落石出。
这不是一家靠向普通网友收“每月 20 美元聊天会员费”活着的消费级公司。这是一台由 Claude Code(AI 编程智能体)和企业级 API 驱动的、人类商业史上印钞速度最快的生产力机器。
今天,我们从产品设计与商业模式的底层逻辑出发,为你逐页拆解这份注定载入商业史册的 Anthropic 招股书。
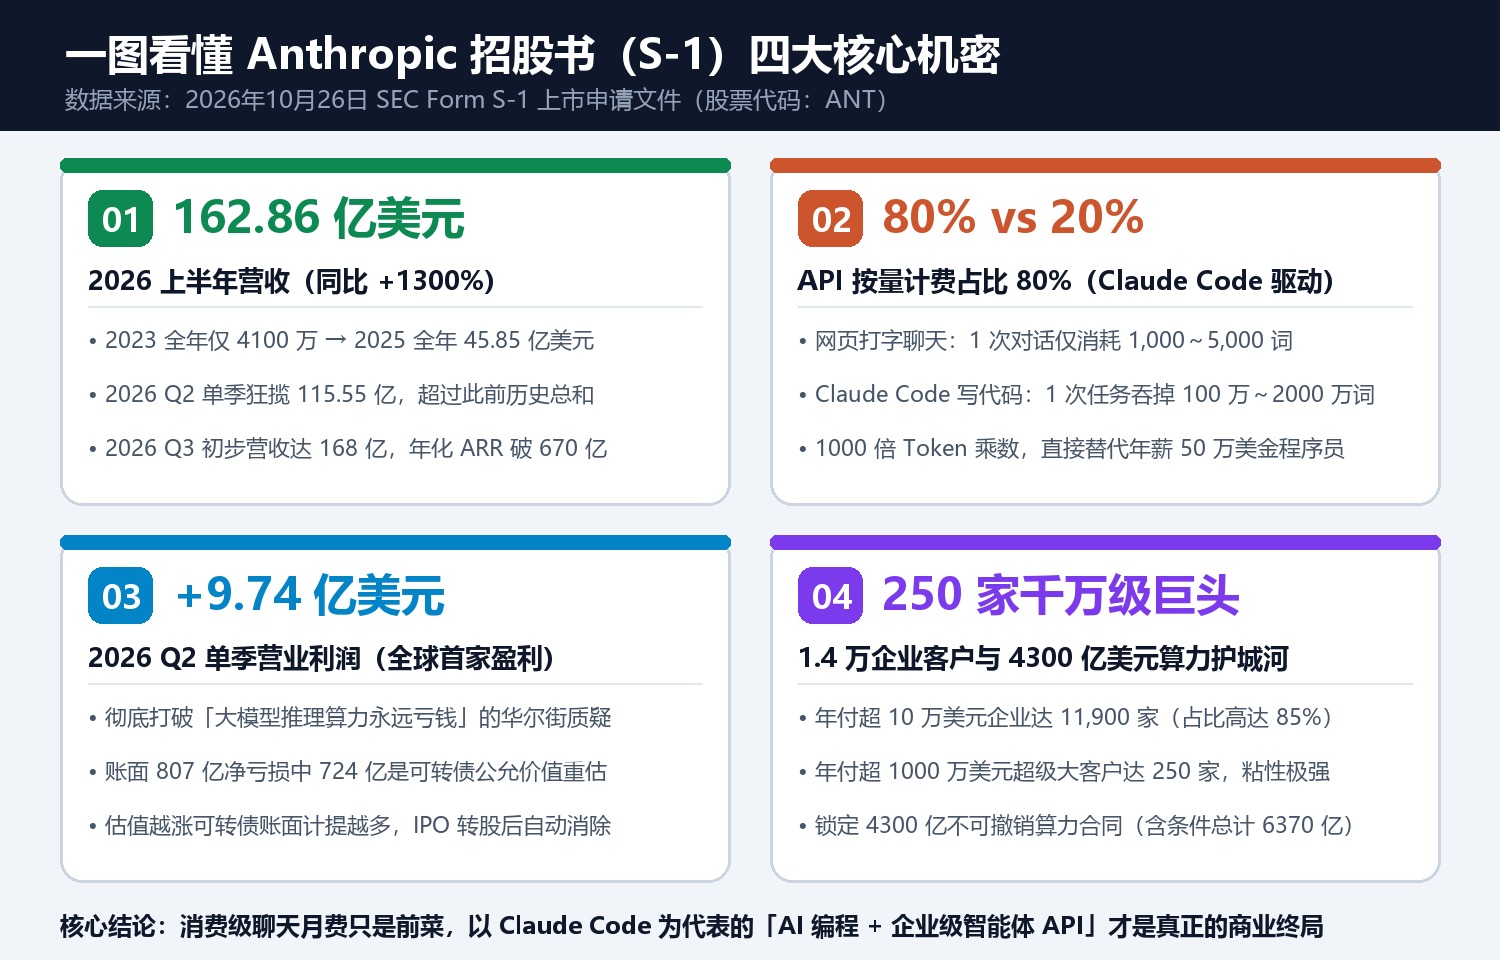
一、 人类商业史上最恐怖的增长曲线:3 年半暴涨 400 倍
先把招股书合并利润表里最核心的一组营收数字摆在桌面上。
哪怕你看过 Google、Meta、字节跳动和英伟达早期的财报,也很难对下面这串数字保持平静:
- 2023 全年营收:4100 万美元(0.41 亿美元)
- 2024 全年营收:3.86 亿美元(同比增长 8.4 倍)
- 2025 全年营收:45.85 亿美元(同比增长 10.9 倍)
- 2026 上半年营收(截至 6 月 30 日的 6 个月):162.86 亿美元(较 2025 上半年的 11.63 亿美元,同比暴涨 1300%,即整整 14 倍!)
更夸张的是单季度的加速度:
- 2026 年第一季度(Q1):营收 47.31 亿美元——仅仅一个季度,就超过了 2025 一整年的总和(45.85 亿美元)。
- 2026 年第二季度(Q2):营收直接跳升至 115.55 亿美元——单季环比暴增 144%,一个季度的收入超过了公司成立以来到 2026 年一季度之前所有历史收入的总和!
- 2026 年第三季度(Q3 初步未经审计数据):招股书最新披露,三季度单季营收进一步冲高至约 168 亿美元,折合年化经常性收入(ARR)突破 670 亿美元。
这是什么概念?
2023 年底,当全世界还在津津乐道 ChatGPT 的时候,Anthropic 全年收入只有区区 4100 万美元,连硅谷一家中型 SaaS 公司都比不上。但仅仅过了两年半,它半年的真金白银入账就已经达到 162.86 亿美元(约合人民币 1160 亿元)。
在人类商业史上,没有任何一家软件公司——无论是微软、甲骨文、Salesforce 还是早期的 Google——曾在百亿美元营收体量上跑出过 同比 14 倍(+1300%) 的增长斜率。
二、 破除“807 亿巨亏”幻觉:全球第一家主业盈利的前沿大模型公司
招股书刚一公布,不少只看标题的财经快讯立刻刷屏了一句话:“Anthropic 2026 上半年净亏损高达 807.48 亿美元!”
外行看热闹,内行看门道。如果你只看“GAAP 净亏损 807 亿美元”这行字,你会以为这是一家每卖一块钱就要倒贴五块钱的无底洞;但只要往下多看三行附注,你就会发现一个惊人的事实:Anthropic 不仅不是无底洞,反而是全球所有前沿大模型实验室里,第一家真正跑通商业闭环、实现单季营业利润转正的公司。
为什么账面上会有 807.48 亿美元的净亏损?
招股书财务附注写得清清楚楚:在这 807.48 亿美元的账面净亏损中,有高达 724 亿美元($72.4B)属于非现金的公允价值变动损失(Non-cash fair value adjustments)。
用大白话翻译一下会计准则: Anthropic 在 2023 到 2025 年间,向亚马逊、谷歌等巨头发行了大量的可转换债券(Convertible Notes)、SAFE 协议和衍生权益工具。由于 Anthropic 的公司估值在短短一年多时间里从几百亿美元飙升到 9650 亿美元乃至冲刺 1.5 万亿美元,投资人手里这些“未来可以转成股票的债权”价值暴涨了几十倍。按照美国通用会计准则(GAAP),公司未上市前,自己股票越值钱、估值涨得越猛,这部分可转债的升值幅度就必须全部计入当期利润表的“公允价值变动亏损”。
换句话说,这 724 亿美元根本不是花出去的现金,而是因为公司估值涨得太猛带来的“纸面会计记账”;一旦完成 IPO 挂牌,这些可转债自动转为普通股,这笔账面亏损就会瞬间归零。
那么,剥离掉这个会计准则带来的纸面幻觉,看真正反映主营业务造血能力的 营业利润(Operating Income / Loss) 呢?
- 2026 上半年合并营业亏损:已经收窄至仅仅 6.93 亿美元(相比 162.86 亿美元的营收,营业亏损率仅剩 4.2%)。
- 2026 年第二季度(Q2)单季营业利润:净赚约 9.74 亿美元($974M GAAP Operating Profit)!
请记住 9.74 亿美元 这个数字。
过去三年,全世界的怀疑论者都在复读同一句话:“大模型就是吞金兽,推理成本高企,算力折旧吓人,永远不可能赚到钱。”
Anthropic 用 2026 年二季度的财报狠狠抽了怀疑论者一记耳光:当单季营收跨过 115 亿美元门槛时,规模效应和极致的推理吞吐效率直接让主营业务在扣除昂贵的算力成本、研发工资和销售费用后,单季度净赚近 10 亿美元营业利润!
三、 最核心的产品机密:为什么是 Anthropic 赢了?答案只有两个词——Claude Code
拆解这份招股书,最值得所有产品经理、创业者和投资人反复研读的,不是财务数字本身,而是数字背后的 产品战略分野。
为什么在 2023 年底还远远落后于 OpenAI 的 Anthropic,能在 2025 至 2026 年实现惊天逆转?
招股书披露了一个决定性的收入结构比例: 在 Anthropic 高达 162.86 亿美元的半年收入中,约 80% 来自按量计费的 API(Token 消耗),仅有约 20% 来自按月付费的订阅会员(Claude Pro / Team 等)。
这个 80% vs 20% 的比例,直接揭开了 AI 时代最大的商业秘密。
1. 卖“聊天室月票” vs 卖“数字员工工时”
过去三年,大多数大模型公司(包括早期把重心放在消费端的竞争对手)走的是 C 端聊天订阅路线:
- 让一个普通人每个月交 20 美元。
- 这个人每天打开网页对话框,问几个问题、改两封邮件、写一段周报。
- 哪怕他是个重度用户,一天在对话框里手敲键盘打字,能消耗多少 Token?撑死几万个 Token。而且一旦他觉得新鲜感过了,下个月就会取消这 20 美元的订阅。
而达里奥·阿莫代伊带领的 Anthropic,从 Claude 3.5 Sonnet 到 Claude 4 / 4.6 系列,做出了一个完全不同的战略押注:放弃花哨的娱乐噱头,死磕全球第一的代码能力(Coding)、工具调用(MCP 协议 / Computer Use)和长程自主智能体(Autonomous Agents)。
当 Anthropic 推出 Claude Code 与 Claude Cowork 之后,Token 消耗的物理规律被彻底改写了:
- 人类在网页里打字聊天:1 次对话 = 1,000 ~ 5,000 个 Token。
Claude Code在终端里自己干活:你只需要跟它说一句话(比如“帮我重构这个支付模块并跑通全部单元测试”),Claude Code会自己读取整个代码仓库的几百个文件、自己规划架构、自己写代码、自己运行终端命令、看报错日志、自己修改 Bug 直至部署上线——1 次任务 = 1,000,000 到 20,000,000 个 Token(百万到千万级)!
这就是 1000 倍的 Token 消耗乘数效应!
人类打字的手速是有生理极限的,但 AI 智能体读代码、写代码、调接口的速度没有极限。当模型聪明到真正能替企业把活干完、把软件造出来的时候,Token 就不再是“陪聊的玩具”,而是直接替代高薪研发人力的 数字电力。
2. 企业为什么心甘情愿给 Anthropic 交上千万美金?
算一笔硅谷和中国科技公司老板都算得清的账: 在硅谷,雇佣一名高级全栈工程师,年薪加股权动辄 40 万到 60 万美元;即便在国内一线城市,一名资深研发一年的人力成本也要 60 万到 100 万人民币。
而当企业接入 Claude API、全员配备 Claude Code 后,一名产品经理或工程师每天就算让 Claude Code 疯狂消耗几千万个 Token、24 小时连轴转写代码,一天烧掉的 API 费用也不过几十到几百美元,产出却相当于一个 5 到 10 人的工程小队。
正因为 ROI(投资回报率)高得离谱,招股书里披露的企业客户数据才会如此恐怖:
- 截至 2026 年 9 月 30 日,Anthropic 拥有超过 14,000 家企业级客户。
- 其中,年付费超过 10 万美元(>$100K ARR) 的大中型企业客户超过 11,900 家(占比高达 85%!)。
- 更惊人的是,年付费超过 1000 万美元(>$10M ARR) 的超级企业巨头,已经达到约 250 家!
250 家巨头,每家每年至少给 Anthropic 交 1000 万美元以上的 API 账单。为什么?因为不管是 Cursor、Windsurf、GitHub Copilot 等全世界的 AI 编程工具,还是财富 500 强内部的自动化研发与业务智能体流水线,底层最核心、最不可替代的“大脑”全都是 Claude。
四、 4300 亿美元算力豪赌:把护城河浇筑在电网与芯片上
如果说 Claude Code 和企业 API 是 Anthropic 前方的印钞机,那么招股书里披露的另一组数字,则展示了它后方令人窒息的军备壁垒。
招股书在“承诺与或有事项(Commitments and Contingencies)”章节中披露:
- 截至目前,Anthropic 签署的 不可撤销多年期云服务与算力采购承诺(Non-cancellable multi-year compute commitments)高达 4300 亿美元以上!
- 如果算上附带特定条件的可调整算力协议,总算力采购承诺规模更是接近 6370 亿美元。
我们在今年 8 月的深度分析《谷歌为什么替别人的机房担保 438 亿美元?》中曾详细拆解过这套精密的算力供应链: 为了喂饱全球企业和开发者对 Claude 算力近乎无底洞的饥渴,Anthropic 不仅深度绑定了亚马逊 AWS(Trainium 芯片集群)和谷歌云(TPU 集群),还通过摩根士丹利搭建的特殊目的实体(Compute SPV)、博通的长期芯片供应协议以及北美大型并网电力机房,锁死了未来五年以“吉瓦(GW)”为单位的清洁电力与算力底座。
以前大家看不懂:一家创业公司怎么敢签几千亿美元的算力租约? 现在看懂了:当你的半年营收已经达到 162.86 亿美元、年化奔向 670 亿美元、且每增加一兆瓦算力就能立刻通过 API 变成高毛利的 Token 收入时,锁死全球算力产能就是锁死竞争对手的咽喉。
五、 给所有普通人与产品经理的启示:属于“动嘴造产品”的时代彻底来了
合上 Anthropic 的 S-1 招股书,我们能看到一个清晰无比的时代分水岭。
过去二十年,互联网行业的权力中心属于 “会写代码的人” 和 “管着几百号程序员的大厂高管”。哪怕你脑子里有一个绝妙的产品洞察、发现了一个真实的用户痛点,只要你不会写 Java、不会写 React、请不起年薪百万的研发团队,你的想法就永远只是一张废纸。
但 Anthropic 用三年半从 4100 万美元冲到半年 163 亿美元的商业奇迹,只证明了一件事:编写代码的边际成本正在断崖式归零,而“定义问题、洞察需求、用自然语言把产品说清楚”的价值正在指数级暴涨。
这也是为什么我们在践行 DO AI PM(动嘴做产品) 方法论时,始终把 Claude Code 作为最核心的造物引擎——
不需要画繁琐的低保真线框图,不需要懂一行复杂的代码语法,一个人、一张嘴、一个终端里的 Claude Code,就能在几天之内把一个想法变成真正可运行、可收费、服务全球用户的完整产品。
Anthropic 之所以能成为全球最牛逼、最赚钱的 AI 公司,不是因为它造了一个更会陪人闲聊的玩具,而是因为它把 “让每个人都能指挥 AI 造出软件” 的锤子,交到了全世界最有创造力的人手里。
当代码不再是门槛,你脑子里的洞察与品味,就是唯一的护城河。
讨论